Quando cai a obrigação, o que permanece relevante?
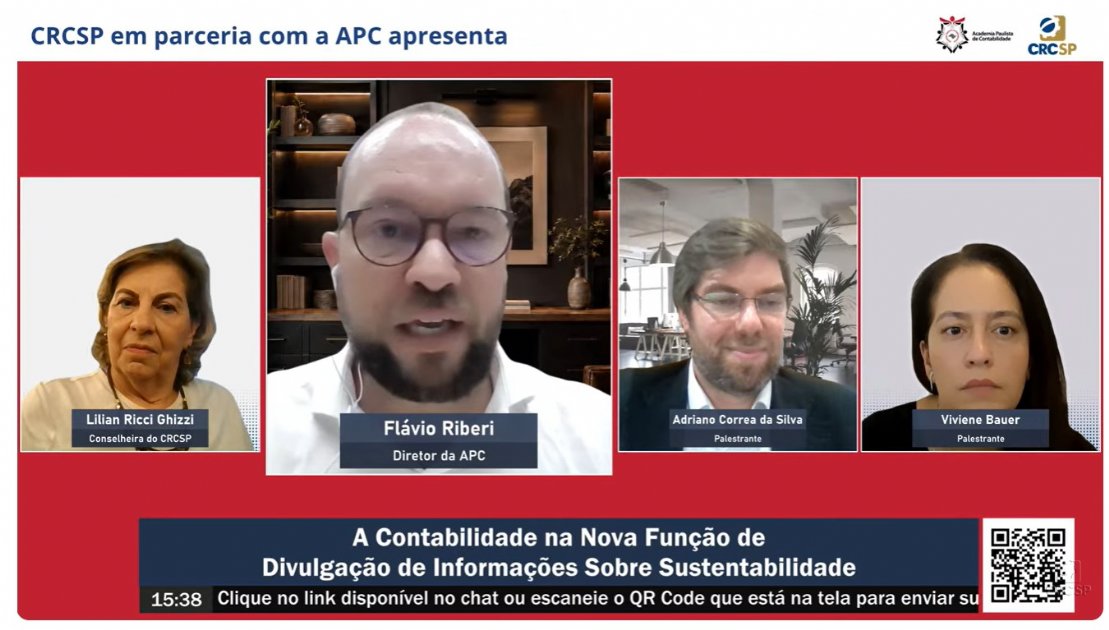
A redução de exigências regulatórias para a divulgação de informações de sustentabilidade não significa que os riscos ambientais, sociais e econômicos deixaram de existir para as empresas. Esse foi um dos principais pontos do debate promovido pela Academia Paulista de Contabilidade -APC e pelo Conselho Regional de Contabilidade do Estado de São Paulo-CRCSP, que reuniu profissionais da Contabilidade e da Auditoria para discutir os novos caminhos da agenda ESG.
Participaram do encontro Viviane Bauer, sócia da área de Auditoria, Real Estate e Sustentabilidade da BDO Brasil e diretora-presidente do Ibracon na 5ª Seção Regional; Adriano Corrêa, Head da área de Estratégia, Corporate Finance e Data Analytics da BDO Brasil; o Acadêmico da APC Flávio Riberi; e Lilian Guizzi, conselheira do CRCSP.
A discussão também antecipou alguns dos temas do capítulo “ESG no Brasil: da Regulação à Estratégia e à Criação de Valor”, escrito por Viviane Bauer e Adriano Corrêa para o próximo livro da Academia Paulista de Contabilidade, com lançamento previsto para 11 de novembro.
Da obrigação à estratégia
Ao analisar as mudanças recentes na agenda regulatória, Adriano Corrêa destacou que o recuo de determinadas obrigações não elimina a necessidade de as organizações compreenderem os riscos capazes de afetar seus negócios. Para ele, a discussão precisa deixar de partir de listas genéricas de indicadores e considerar aquilo que realmente interfere nas decisões de cada empresa.
“Quais decisões ficam piores se eu não tiver uma informação confiável sobre esses temas?”, provocou.
Segundo Adriano, aspectos relacionados à sustentabilidade tornam-se estratégicos quando podem afetar receita, custos, ativos, passivos, financiamento, cadeia de suprimentos ou acesso a mercados. Por isso, a materialidade precisa ser analisada de acordo com o modelo de negócio, e não simplesmente reproduzida a partir das práticas de outras organizações.
Viviane Bauer reforçou que a eventual dispensa de publicação de um relatório não deveria interromper a produção das informações que dão sustentação a ele.
“Você pode até parar de publicar o relatório. Mas produzir a informação não deveria parar”, afirmou.
Para Viviane, dados, controles e governança precisam ser construídos ao longo do tempo. Além disso, mesmo empresas que não estejam diretamente sujeitas às exigências regulatórias podem receber demandas de clientes, instituições financeiras e integrantes de suas cadeias de valor.
Sustentabilidade também chega às pequenas e médias
Ao trazer a discussão para empresas de menor porte, Lilian Guizzi levantou a questão de como decisões aparentemente sustentáveis, como a substituição de uma frota por veículos elétricos, devem ser avaliadas na prática.
A resposta, segundo Adriano, passa novamente pela materialidade. Quilômetros percorridos, emissões associadas à fabricação dos veículos e destinação das baterias estão entre as variáveis que precisam entrar na análise. “Materialidade não é se você é grande ou pequeno”, observou.
Viviane acrescentou que a pressão pela informação pode surgir de fora da organização. Como exemplo, relatou o caso de uma transportadora do Mato Grosso que passou a ser questionada por um cliente sobre as emissões de CO₂ geradas na distribuição de seus produtos. A situação demonstra como as demandas de grandes organizações podem alcançar progressivamente toda a cadeia de valor.
Inteligência Artificial exige julgamento
A Inteligência Artificial também ganhou espaço no debate. Para Adriano, tarefas de alto volume e regras relativamente estáveis, como extração de dados, classificação de gastos, reconciliações e mapeamento de evidências, já oferecem oportunidades concretas de automação.
O cuidado aumenta, porém, quando a tecnologia participa de decisões capazes de produzir consequências relevantes para as pessoas. Nesses casos, transparência, capacidade de explicação e responsabilidade humana tornam-se indispensáveis.
“A IA é copiloto, nunca motorista principal nas decisões organizacionais”, resumiu Adriano.
O Acadêmico da APC Flávio Riberi acrescentou que o avanço tecnológico reforça, em vez de reduzir, a responsabilidade do profissional da Contabilidade. Para ele, ética, capacidade crítica e revisão humana precisam acompanhar o uso dessas ferramentas.
“A ética vai na frente de todas as outras”, afirmou. Flávio também destacou a responsabilidade técnica diretamente vinculada ao profissional contábil e defendeu a observância do Código de Ética da profissão. “Mais do que nunca, nós como profissionais temos que aderir 100% a esse Código”, disse.
Viviane Bauer, por sua vez, chamou a atenção para outro risco: utilizar a tecnologia sem conhecimento técnico suficiente para avaliar seus resultados. Segundo ela, a IA pode agilizar processos, mas não elimina a responsabilidade sobre aquilo que é produzido.
“A responsabilidade continua sendo do contador”, ressaltou.
Papel ampliado para o contador
Para Viviane, a incorporação das informações de sustentabilidade amplia o papel da própria Contabilidade. Esses dados podem antecipar efeitos que futuramente aparecerão no fluxo de caixa, no resultado e no balanço das organizações.
Nesse cenário, o contador passa a exercer papel ainda mais relevante na conexão entre sustentabilidade e finanças, contribuindo para a confiabilidade, a rastreabilidade e a interpretação das informações utilizadas na tomada de decisão.
Ao avaliar as discussões apresentadas no encontro, Lilian Guizzi destacou a importância de aproximar temas como sustentabilidade e Inteligência Artificial da realidade dos profissionais e das organizações.
“Olha quantos ensinamentos ricos que a gente teve aqui agora, quantos insights a gente conseguiu levar para o nosso dia a dia. Então, isso foi muito rico”, afirmou.
O debate serviu também como preparação para o lançamento do novo livro da Academia Paulista de Contabilidade. A publicação será lançada em 11 de novembro, em evento presencial no auditório do CRCSP, com participação de editores e autores e tarde de autógrafos. A versão digital será disponibilizada gratuitamente no site da APC.
Ao encerrar sua participação, Adriano deixou uma reflexão para empresas e profissionais sobre o desafio de conectar riscos, informações e responsabilidades nas decisões organizacionais.
“Que decisão efetivamente de captar o risco que a gente está tomando de uma forma pior, porque a gente ainda não conectou essa exposição, informação e responsabilidade?”, provocou.
Cobertura e texto: Danielle Ruas
Edição: Lenilde De Léon
De Léon Comunicações